أصدرت شركة Strategy، بقيادة مايكل سايلور، دليلاً جديداً عن البيتكوين مكوّناً من 21 صفحة، يستهدف المستثمرين المحترفين هذه المرة. الدليل يعتمد على بيانات السوق حتى 4 سبتمبر، مع تاريخ مراجعة 7 سبتمبر. الأسلوب مؤسسي بشكل واضح. بدلاً من تكرار توقعات الأسعار الضخمة التي عُرف بها سايلور على منصة X، يأخذ الدليل المصرفيين والمستشارين وأمناء الخزائن في جولة عبر آلية الندرة، وحوكمة الحفظ، وتحديد حجم المحفظة، وقائمة طويلة من الطرق التي قد يكون فيها المستثمر محقاً بشأن البيتكوين ومع ذلك يخسر أمواله. ويأتي هذا الدليل في توقيت صعب، إذ عادت البيتكوين للتداول تحت 80,000 دولار بعد أن قضت معظم الأشهر العشرة الماضية في سوق هابطة.
الدليل يبدأ بانهيار 83% وليس بهدف سعري
النبرة هي القصة الحقيقية هنا. لوحة متابعة Strategy الخاصة، التي نُسخت داخل الدليل، تُظهر أن البيتكوين انخفض 28.3% خلال العام الماضي، وهو الآن أقل بنسبة 36.1% من أعلى مستوى له على الإطلاق. ويقول الدليل بصراحة إن البيتكوين انخفض مراراً بنسب تتراوح بين 50% و90%، وقد يبقى تحت قممه السابقة لسنوات. ويذكر أن أعمق انخفاض في البيانات وصل إلى 93.1% عام 2011. هذه ليست الرسالة التي بنت جمهور Strategy من الأفراد، والتحوّل مقصود. الجمهور الذي تريده الشركة الآن يقيس المخاطر قبل أن يقيس الأرباح المحتملة.
المتوسط المتحرك لـ200 أسبوع يستحق شرحاً بسيطاً، لأن Strategy تعتمد عليه. هذا الخط هو ببساطة متوسط السعر خلال آخر 200 أسبوع، والبيتكوين يتداول حالياً أعلى منه بنحو 23%. يعتبره المستثمرون مؤشراً للاتجاه طويل المدى، ويحرص الدليل على توضيح أنه مرجع يعتمد على الماضي ويمكن كسره، وليس أرضية تحمي السعر. على المدى القصير الصورة أضعف. انخفضت البيتكوين تحت 80,000 دولار في الأسبوع الثاني من سبتمبر، وهي الآن أعلى بنحو 8% من متوسطها المتحرك الأسي لـ200 يوم عند حوالي 72,823 دولار، وهو مستوى يراقبه المتداولون كدعم قريب. الجدير بالذكر أن هامش 8% فوق خط 200 يوم ليس مساحة كبيرة لأصل يتحرك بهذه النسبة في جلسة واحدة، وهذا بالضبط الشعور بعدم الارتياح الذي يحاول إطار Strategy طويل المدى مساعدة المستثمرين على تجاوزه.
هرم رأس المال الرقمي هو قائمة منتجات Strategy نفسها
الفكرة الأصلية المحورية في الدليل هي نموذج متعدد الطبقات تسميه الشركة “رأس المال الرقمي”. البيتكوين في القاعدة كأصل احتياطي، وفوقه تضع Strategy الأسهم الرقمية، والائتمان الرقمي، والدين الرقمي، والمشتقات، وفي النهاية النقود الرقمية. كل طبقة تعيد تغليف تقلبات البيتكوين لمستثمر مختلف: حاملو الأسهم يحصلون على المكاسب المتبقية، وحاملو الأسهم الممتازة يحصلون على مطالبة أقوى مع نمو أقل، وحاملو السندات يحصلون على فائدة تعاقدية، وهكذا. الإطار أنيق، لكنه ليس محايداً. هذا الترتيب يتطابق تقريباً واحداً بواحد مع الأوراق المالية التي أصدرتها Strategy نفسها، بما في ذلك أسهمها العادية MSTR وأدواتها الممتازة STRF وSTRK وSTRC وSTRD. ما يبدو كتصنيف للسوق يعمل أيضاً كمبرر لهيكل رأس مال الشركة بالكامل.
تكشف Strategy عن هذا التعارض مباشرة، مشيرة إلى أنها تملك كمية كبيرة من البيتكوين وتصدر أوراقاً مالية تعتمد قيمتها عليه، مما يمنحها مصلحة اقتصادية في ارتفاع الأسعار. هذا الإفصاح يستحق أن يُؤخذ بجدية، مع قراءة الدليل كما هو: وثيقة تعليمية أنتجها أكثر حامل للبيتكوين تعرضاً في السوق.
أربع سنوات هو الرقم الذي يقنع المستثمرين
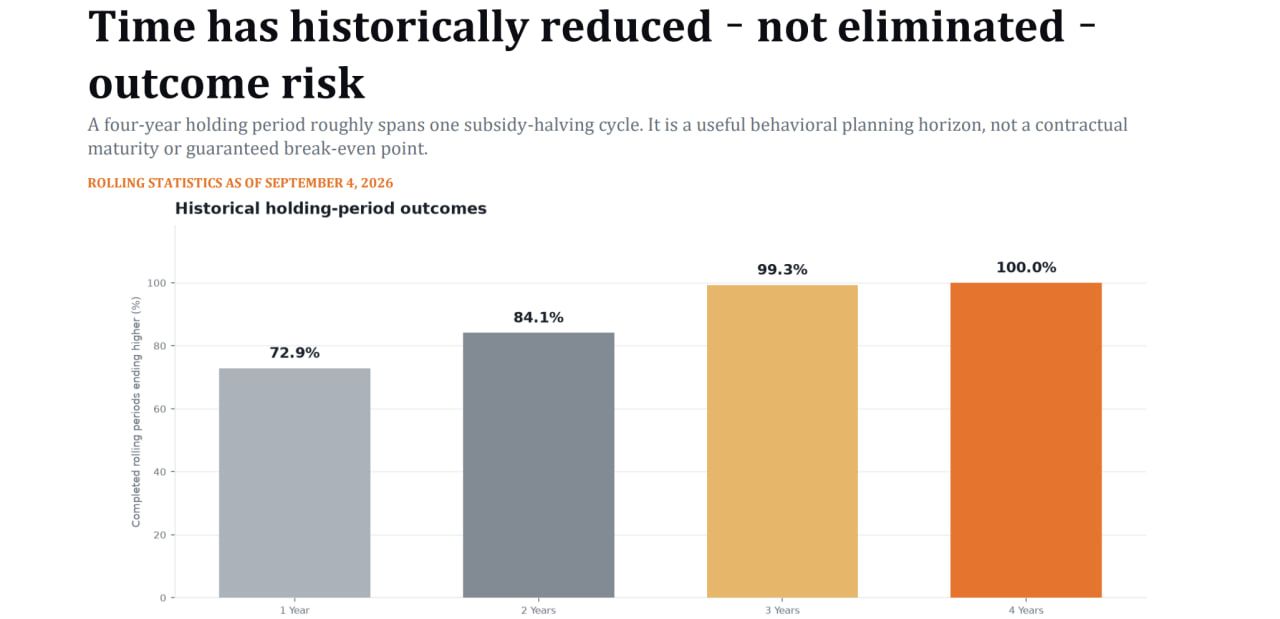
القلب السلوكي للدليل هو جدول يعرض عوائد فترات الاحتفاظ المتداخلة منذ 2010. هذا الجزء هو الأكثر قدرة على إقناع مديري الأصول، وهو يعمل بالمقارنة. خلال أي نافذة سنة واحدة في البيانات، كانت أسوأ نتيجة خسارة 83.6%. لكن إذا مددت النافذة إلى أربع سنوات، أي ما يعادل دورة تنصيف واحدة تقريباً، فإن أسوأ نتيجة مكتملة في التاريخ كله كانت ربحاً بنسبة 32.6%.
تضيف Strategy التحذيرات التي يطلبها القارئ الحذر. النوافذ متداخلة، والبيانات المبكرة قليلة ومجزأة، والعينة قصيرة، ولا شيء من هذه الأرقام يمثل احتمالات لما سيحدث لاحقاً. بل يحدد الدليل الشروط التي يتوقع فيها بيع المستثمر، بما في ذلك فقدان موثوقية التسوية بشكل مستمر، أو تآكل فرضية الندرة، أو ظهور أدلة على توقف التبني دون التقييم المفترض. وثيقة ترويجية تقدم لك معايير الخروج الخاصة بها تفعل شيئاً أكثر غرابة من مجرد التشجيع.
ما يتجنب الدليل ذكره عن سنة Strategy نفسها
السياق الذي لا يتوقف عنده الدليل هو سنة Strategy الأخيرة. أمضى سايلور خمس سنوات يعد بعدم البيع أبداً، ثم عكس موقفه في مايو عندما نفذت الشركة أول عملية بيع للبيتكوين. في الأسبوعين المنتهيين في 9 أغسطس، باعت 3,328 بيتكوين بحوالي 213 مليون دولار، واستخدمت العائدات لتمويل أرباح أسهمها الممتازة بدلاً من شراء المزيد من البيتكوين. وقد عوقب السهم بسبب هذا الضغط، إذ انخفض MSTR أكثر من 50% خلال العام الماضي، وأعلنت Strategy خسارة 12.5 مليار دولار في الربع الأول وحده. وحذر جيه بي مورجان في يوليو من أن شراء الشركة المركّز قد يضخم التقلبات، وأن أي بيع اضطراري قد يضرب سعر البيتكوين بقوة أكبر مما يوحي حجمه وحده.
أصوات مستقلة ترسم خطاً أوضح بين الشركة والأصل. رأى محللون في The Motley Fool هذا الشهر أن إفصاحات Strategy تكشف الكثير عن Strategy والقليل جداً عن البيتكوين، وأن المستثمرين لا يجب أن يقرأوا صفقات الشركة كإشارات عن العملة الأساسية. هذا التمييز هو التوتر الهادئ الذي يسري تحت سطح الدليل. الوثيقة تطلب من القراء فصل الغلاف عن الأصل الاحتياطي، وهو بالضبط الانضباط الذي فشل سعر سهم Strategy نفسه في تحقيقه هذا العام.
الأموال البطيئة التي تريدها Strategy، والأرباح التي يجب تمويلها
يُقرأ الدليل كمحاولة أولى لجذب رأس مال أبطأ وأكثر تحفظاً من ذلك الذي حمل Strategy خلال 2020 و2021. يتحدث لغة ميزانيات المخاطر وطقوس الحفظ وآفاق التمويل لأربع سنوات، لأن هذا ما يحتاجه مستشارو الصناديق التقاعدية والبنوك الخاصة وبوابو المكاتب العائلية قبل كتابة أي مذكرة. ما إذا كان هذا الجمهور سيشتري البيتكوين مباشرة أو صندوق ETP فوري أو إحدى أدوات Strategy نفسها، يهم الشركة كثيراً، لأن طبقات أسهمها وائتمانها لا تعمل إلا إذا استمر المستثمرون في اعتبار هذا الترتيب طريقة شرعية لحيازة الأصل.
الضغط الأقرب هو هيكلي وليس خطابياً. أسهم Strategy الممتازة تحمل التزامات أرباح مستمرة، وقد باعت الشركة بيتكوين للمساعدة في تلبيتها earlier هذا العام قبل أن تستأنف الشراء في أواخر أغسطس. أعاد سايلور علناً صياغة المهمة حول تعظيم البيتكوين لكل سهم بحلول 2033، مما يترك مجالاً لبيع تكتيكي كانت عقيدة “لا نبيع أبداً” القديمة تمنعه. الدليل يطلب من المؤسسات التفكير في كتل من أربع سنوات وتمويل المراكز برأس مال يمكن أن يبقى دون لمس. لكن نموذج Strategy نفسه، المبني على الأرباح والإصدار الدوري، لا يملك هذا الترف، والاختبار القادم للمسافة بين نصائحها وممارساتها سيأتي مع نتائج الربع الثالث.
الأسئلة الشائعة
س: ما هدف دليل Strategy الجديد عن البيتكوين؟
ج: يهدف إلى جذب مستثمرين محترفين مثل المصرفيين والمستشارين وأمناء الخزائن، ويركز على المخاطر وآليات الندرة والحفظ وتحديد حجم المحفظة بدلاً من التوقعات السعرية الضخمة.
س: لماذا يركز الدليل على فترات الاحتفاظ لأربع سنوات؟
ج: لأن البيانات تظهر أن أسوأ نتيجة خلال سنة واحدة كانت خسارة 83.6%، بينما أسوأ نتيجة خلال أربع سنوات كانت ربحاً بنسبة 32.6%. الهدف هو تشجيع التفكير طويل المدى بدل القلق من تقلبات السوق القصيرة.
س: ما التناقض الرئيسي بين نصائح الدليل وسلوك Strategy نفسها؟
ج: الدليل ينصح المؤسسات بالتفكير طويل المدى وعدم البيع، لكن Strategy نفسها باعت بيتكوين في مايو وأغسطس لتمويل أرباح أسهمها الممتازة، وسهمها MSTR انخفض أكثر من 50% خلال العام الماضي.