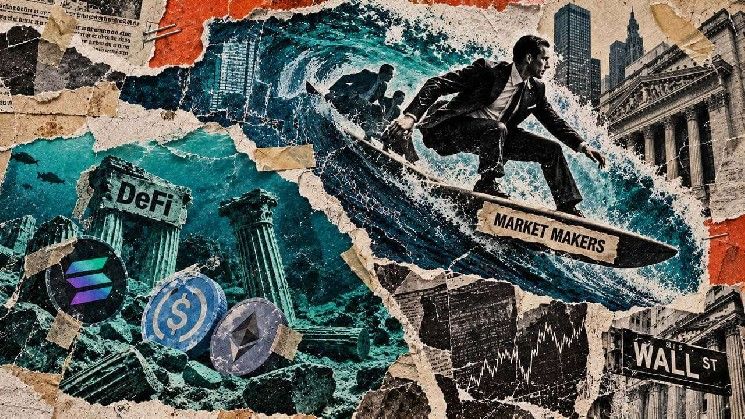
عندما تفتح منصة جوبيتر وتطلب تبديل عملة SOL بعملة USDC، كل ما عليك هو التحقق من السعر والضغط على زر التبديل. من وجهة نظر المستخدم، الأمر بسيط جداً.
لذلك من الطبيعي أن تظن أن جوبيتر هي المكان الذي تتم فيه عملية التداول. لكن في الحقيقة، جوبيتر أقرب إلى محرك بحث عن السيولة. برمجتها تبحث في أماكن مختلفة مستعدة لأخذ الطرف الآخر من الصفقة، وتقارن ما تقدمه، ثم ترسل الأمر نحو أفضل مسار تجده. نظامها الحالي يستطيع الاختيار بين منصات لامركزية عادية، وصانعي أسواق آليين مخصصين، وشبكة طلبات عروض الأسعار حيث يتنافس صانعو أسواق محترفون لتقديم سعر.
المستخدم يرى واجهة واحدة وسعراً واحداً، بينما تحت السطح تتنافس أنواع مختلفة جداً من الأسواق على نفس الصفقة.
لذا الشخص الذي يبيع لك USDC قد لا يكون مستخدماً آخر أو مجمعاً عاماً يموله آلاف الغرباء. قد يكون عملية تداول احترافية تستخدم أموالها الخاصة وبرمجيات تسعير، بدون منصة موجهة للمستهلك وبدون مجمع يمكنك إيداع رموزك فيه. أنت لا ترى معظم هذه الآلة؛ ترى فقط السعر الذي يخرج منها.
تحليل جديد من DWF Ventures يقدر أن صانعي الأسواق المخصصين يمثلون حوالي 15% إلى 27% من حجم التداول اليومي على المنصات اللامركزية. وفي زاوية أصغر بكثير من السوق، وهي تداولات SOL مقابل العملات المستقرة عبر جوبيتر، تضع DWF حصتهم فوق 90%.
هذه الأرقام تأتي مع تحفظ واضح: DWF Ventures جزء من DWF Labs، وهي نفسها صانع سوق ومستثمر في العملات الرقمية. ومع ذلك، النسبة الدقيقة هنا أقل إثارة مما تصفه الأرقام. شكل من التداول بالكاد موجود في تصور معظم الناس عن التمويل اللامركزي أصبح كبيراً بما يكفي لتشكيل كيفية عمل بعض أكثر أسواقه ازدحاماً.
هذا يترك العملات الرقمية في موقف غريب جداً الآن. الجيل الأول من المنصات اللامركزية بُني حول فكرة أن الأسواق يمكن أن تصبح أكثر انفتاحاً باستبدال التجار المحترفين ببرمجيات عامة. أي شخص يمكنه رؤية المجمع، ووضع المال فيه، والتداول ضده وفق قواعد مكتوبة في الكود. الآن التاجر المحترف يعود، وفي بعض أكثر الأسواق سيولة يبدو أنه بارع جداً في هذه المهمة.
هذا وحده سيكون تحولاً مثيراً للاهتمام في التمويل اللامركزي. لكنه يصبح أكثر أهمية عندما يحدث في نفس اللحظة التي تعمل فيها ناسداك وبورصة لندن وروبن هود وكraken على نقل الأسهم التقليدية إلى البلوكتشين.
لسنوات، تناقشت الأوساط المالية حول ما إذا كانت وول ستريت ستنتقل إلى البنية التحتية للعملات الرقمية. لكن الآن، يبدأ سؤال أصعب بالتشكل خلف ذلك: أي نوع من الأسواق سيكون بانتظارها عندما تفعل ذلك؟
التجار عادوا إلى العمل
صانع السوق الآلي الأصلي كان واحداً من أغرب اختراعات التمويل اللامركزي.
تخيل كشك عملات فيه كومتان من المال، لكن بدون تاجر خلف الزجاج. كومة تحتوي على SOL والأخرى تحتوي على USDC. برمجية تربط الاثنين بمعادلة. تضع SOL وتحصل على USDC. عندما تتراكم SOL على جانب وتختفي USDC من الجانب الآخر، تعدل المعادلة السعر. أي شخص يمكنه أيضاً المساهمة بالمال في الكشك والحصول على جزء من رسوم التداول.
هذا حل مشكلة ضخمة للتمويل اللامركزي المبكر. السوق الجديد لم يكن بحاجة لإقناع شركة محترفة بالشراء والبيع طوال اليوم. كان يحتاج رموزاً، وعقداً ذكياً، وأشخاصاً مستعدين لإيداع رأس المال، فيعمل السوق من تلقاء نفسه.
لكن العمل الذاتي ليس نفس الشيء كأن تكون جيداً في التداول.
لنفترض أن SOL تساوي 100 دولار داخل المجمع. تصل أخبار، تتحرك المنصات المركزية فوراً، ويقيم المتداولون المحترفون SOL الآن بـ 101 دولار. المجمع لا يلاحظ ذلك بنفسه، لكن المراجح يلاحظ. يشتري SOL الرخيصة مؤقتاً ويستمر بالشراء حتى يلحق سعر المجمع بالركب. المجمع تعلم أن SOL تساوي 101 دولار عبر بيع SOL بسعر رخيص جداً.
الأبحاث الأكاديمية تسمي المشكلة خسارة مقابل إعادة التوازن. المصطلح أقل أهمية مما يعنيه: المجمع السلبي يمكنه التداول مراراً بسعر الأمس ضد أشخاص يعرفون سعر اليوم بالفعل. هذا عيب محتمل عندما تكون الأسواق هادئة، ورسوم التداول تعوض مزودي السيولة. لكنه يصبح مشكلة مكلفة عندما تتحرك الأسعار بسرعة، وكل عرض سعر قديم يصبح دعوة للمراجحة الجادة والكبيرة.
صانع السوق المخصص يعكس الترتيب. بدلاً من الاعتماد على آلاف الغرباء لإيداع الرموز، شركة تداول محترفة توفر مخزونها الخاص. بدلاً من انتظار الصفقات لجر المعادلة نحو السعر الصحيح، برمجيتها الخاصة تراقب الأسواق الخارجية وتغير باستمرار ما هي مستعدة للشراء أو البيع به. الصفقة لا تزال تتم على البلوكتشين، لكن التفكير الذي أنتج السعر يحدث داخل الشركة.
إنه في الواقع أقرب بكثير إلى تاجر عملات إلكتروني مثبت داخل بلوكتشين من نموذج آلة البيع الذي عرّف التمويل اللامركزي المبكر.
وهذا أيضاً يفسر لماذا كلمة “مخصص” تنتمي إلى الاسم. شرح سولانا نفسه يقول إن صانعي الأسواق المخصصين اليوم عموماً مغلقو المصدر، وسيولتهم غير مفتوحة للإيداعات العامة العادية، والانضمام عبر مجمع هو عملية تتطلب إذناً. المستخدمون يمكنهم التحقق من أن صفقة حدثت على البلوكتشين دون أن يكونوا قادرين على فحص النظام الذي قرر السعر الذي سيقدم أو لماذا حصل صانع سوق معين على الطلب.
من وجهة نظر التمويل اللامركزي القديمة، قد يبدو هذا تراجعاً. لكن من منظور شخص يحاول تبديل SOL بسرعة وبتكلفة منخفضة، الحكم أقل أيديولوجية بكثير.
Jump Crypto فحصت حوالي 20 مليون عملية تعبئة من صانعي الأسواق المخصصين من مارس وقارنتها بالأسعار المتاحة عبر Binance وCoinbase وOKX وBybit. بحثها وجد أن الصفقة الوسيطة لـ SOL-USDC نُفذت على بعد 0.72 نقطة أساس من منتصف السعر المرجعي للمنصات المركزية، بينما 91.9% من الصفقات كانت أرخص من تقدير Jump لأدنى فئة رسوم مؤسسية على المنصات المركزية.
Jump أيضاً شركة تداول لديها مصلحة تجارية في هيكل السوق هذا، لذا دراستها لديها دوافعها الخاصة. ومع ذلك، النتيجة تساعد في تفسير لماذا تفوز هذه المنصات بالطلبات. الموجّهات ترسل لها الحجم لأنها، لصفقات معينة، تستطيع تقديم تنفيذ جيد جداً.
بينما هذا فصل واضح لكل من ميكانيكا واقتصاديات التداول اللامركزي، إلا أنه أيضاً انقطاع ثقافي عن التمويل اللامركزي المبكر. النسخة الأولى من التمويل اللامركزي تعاملت مع الانفتاح كجزء من المنتج نفسه. المجمع كان عاماً، والكود يمكن فحصه، والسيولة جاءت من المستخدمين، والمسار من رأس المال إلى الصفقة كان مرئياً بما يكفي لشخص ذي كفاءة تقنية لمتابعة معظمه.
النسخة الأحدث تطرح سؤالاً أقرب للمستهلك: إذا أعطاك نظام آخر سعراً أفضل، كم من هذه الآلة تحتاج فعلاً أن ترى؟ بمجرد أن تصبح الإجابة “ليس كثيراً”، تبدأ المنصة بالاختفاء خلف الواجهة.
التمويل اللامركزي يحول المنصات إلى موجّهات
سولانا كانت particularly hospitable لهذا النموذج لأن صانعي الأسواق المحترفين يهتمون بشكل مهووس بالأسعار القديمة. شركة تقدم SOL بـ 100 دولار لا تريد هذا العرض معلقاً بينما يتداول بقية العالم بـ 101 دولار. كل لحظة إضافية تعطي شخصاً فرصة للتداول ضد السعر القديم قبل أن تتمكن الشركة من استبداله.
إيثيريوم لا تزال تعمل بفترات 12 ثانية. سولانا، بالمقارنة، وصلت إلى هدفها البالغ 300 مللي ثانية في 28 أغسطس، وهو ما فحصه CryptoSlate من خلال اقتصاديات المراجحة على الأسعار القديمة. الشبكتان تبنيان وتعالجان الصفقات بشكل مختلف، لذا المقارنة ليست واحدة لواحدة، لكن الجاذبية سهلة الفهم. صانعو الأسواق المحترفون يريدون تحديث الأسعار بأكبر قدر ممكن وبأقل تكلفة، وعمل سولانا نفسه على فترات أقصر يشير صراحة إلى تعرض أقل للأسعار القديمة لمزودي السيولة وصانعي الأسواق.
يمكنك الوصول إلى نفس الوجهة بطريقة أخرى. بدلاً من نشر كل سعر على البلوكتشين باستمرار، يمكن لنظام أن يطلب أسعاراً من شركات محترفة في مكان آخر ويضع فقط الصفقة الفائزة على البلوكتشين.
هذا أساساً ما تفعله أنظمة طلب عروض الأسعار. على شبكة RFQ من 0x، يطلب تطبيق أسعاراً خاصة خارج البلوكتشين من صانعي أسواق محترفين، ويقارن تلك العروض مع سيولة المجمعات العامة العادية، ويعيد المسار الذي يقدم نتيجة أفضل. للأزواج كثيفة التداول مثل USDC-WETH وWBTC-WETH، تقول 0x إن سيولة RFQ لديها تتفوق على تسعير المجمعات حوالي 52% من الوقت.
جوبيتر تجمع عدة نسخ من ذلك على سولانا. سيولة المنصات العامة، وصانعو الأسواق المخصصون، وأنظمة العروض الاحترافية كلها تعيش خلف نفس الواجهة، مما يعني أن المتداول لم يعد عليه اختيار نوع السوق الذي سيستخدمه قبل إجراء الصفقة.
قد يكون هذا هو الانتقال الأعمق والأكثر أهمية هنا. التمويل اللامركزي القديم كان يقول للمستخدم: هنا مجمع، تداول ضده الآن. لكن التمويل اللامركزي الجديد بدأ يقول: أخبرني ماذا تريد، وسأكتشف من يجب أن ينفذه.
التمويل التقليدي يفعل هذا بالفعل. عندما يقدم شخص طلباً لشراء سهم، عادة لا يختار العميل مركز السوق أو التاجر الذي ينفذه: الوسيط هو من يوجه الطلب. الشرح الأساسي لهيئة الأوراق المالية الأمريكية لتنفيذ الأسهم الأمريكية يصف الوسطاء الذين يختارون بين البورصات والشبكات الإلكترونية وصانعي الأسواق والاستيعاب الداخلي حسب المكان الذي يمكنهم الحصول فيه على أفضل تنفيذ متاح.
صانعو الأسواق المخصصون ليسوا مجرد برك مظلمة من وول ستريت منقولة إلى سولانا، والتعامل معهم بهذه الطريقة سيفوت ما يجعل النسخة الرقمية مثيرة. تسوية البلوكتشين قابلة للملاحظة، لذا الأصول تتحرك عبر بنية تحتية عامة، وأي شخص يمكنه فحص الصفقة الناتجة. ما يمكن أن يبقى خاصاً هو الآلة حول تلك الصفقة: نموذج التسعير، قرار المخزون، أجزاء من المسار، وأحياناً هوية الشركة المتنافسة على الصفقة حتى يتم التنفيذ.
هذا يخلق تعريفاً مختلفاً للشفافية. السوق المالي يمكنه كشف الملكية والتسوية للتحقق العام دون كشف كل جزء من تكوين السعر، وهذا التمييز يصبح أكثر أهمية بكثير عندما تتوقف الأصول المتحركة عبر هذه الأنظمة عن كونها أصولاً رقمية بحتة.
وول ستريت قادمة بينما التمويل اللامركزي يغير مساره
ناسداك قالت الخميس إن ذراعها الاستثمارية وافقت على استثمار 100 مليون دولار في Payward، الشركة الأم لـ Kraken، بينما تواصل الشركتان العمل على رموز أسهم ناسداك. ناسداك تتوقع إطلاق الإطار في الربع الثاني من 2027 وتخطط لربطه بشبكة xStocks من Payward.
بورصة لندن تتحرك في نفس الاتجاه. في 1 سبتمبر، أعلنت LSEG شراكة مع Payward حول الأسهم العامة المرمزة وقالت إنها تنوي، رهناً بالموافقة التنظيمية، إدراج xStocks للتداول على منصة LSE 24 المخططة في 2027.
هذا لم يعد سوقاً افتراضياً يقاس بعدد قليل من التجارب. CryptoSlate تتبعت بالفعل تداول الأسهم المرمزة بأحجام على مستوى العملات الرقمية، بينما أصبح سؤال الملكية الأصعب قضية هيكل سوق بحد ذاته لأن المنتجات التي تشبه الأسهم يمكن أن تأتي بحقوق مختلفة جداً. الأسهم المرمزة يمكن أن تبدو مثل الأسهم المألوفة دون منح المشترين نفس الوضع القانوني، والبنية التحتية تحتها يمكن أن تكون غير مألوفة بنفس القدر.
روبن هود مثال جيد على كيف قد تبدو هذه البنية التحتية في الممارسة. سلسلة روبن هود حولت بالفعل الأسهم المرمزة إلى أصول يمكن أن تنتشر عبر أسواق رقمية بدون إذن، لكن طبقة السيولة الاحترافية تبدو أقل شبهاً بتجربة مجمع مفتوح. تقول 0x إن تنفيذ رمز الأسهم لديها يربط التطبيقات بصانعي أسواق محترفين عبر RFQ، مع USDG كزوج أساسي أساسي وTokka Labs كصانع أساسي يشارك عبر ذلك النظام.
هنا تصبح تكهنات تقرير DWF حول الأصول الواقعية أكثر أهمية بكثير من التقرير نفسه. الأصول المرمزة الناضجة لا يجب أن ترث تصميم سوق التمويل اللامركزي المبكر فقط لأنها تُسوّى على بلوكتشين. أسهم آبل المرمزة لديها سوق مرجعي عميق في مكان آخر، وشركات محترفة قادرة على إدارة المخزون حولها، ومتداولون يهتمون بجودة التنفيذ. وضع ذلك السهم على البلوكتشين لن يجعل فجأة مجمعاً عاماً سلبياً المكان الطبيعي للتداول فيه.
لسنوات، سأل جدل الترميز ما إذا كانت أصول وول ستريت ستنتقل إلى مسارات العملات الرقمية. لكن سؤالاً أكثر أهمية يظهر خلفه: عندما تصل، هيكل سوق من ستستخدم؟
CryptoSlate رأت نفس التوتر في مكان آخر في الأسهم المرمزة. الأسواق التي تُباع كطريقة لإزالة الوسطاء الماليين لا تزال تعتمد بشكل كبير على البنية التحتية المالية القديمة، بما في ذلك الوسطاء وأمناء الحفظ الذين يحتفظون بالأسهم الأساسية. وسيط واحد الآن يدير الدعم لحصة كبيرة من الأسهم المرمزة. انتقال صانعي الأسواق المخصصين يشير في نفس الاتجاه الأوسع من جانب التداول: البلوكتشين يمكنها تغيير أي أجزاء من التمويل تصبح عامة دون جعل كل وسيط يختفي.
الصفقة عامة، لكن مكتب التداول ليس كذلك
الاستنتاج الأسهل سيكون أن التمويل اللامركزي أمضى سنوات يحاول الهروب من وول ستريت ثم أعاد بناءها على أي حال، لكن هذا مبسط جداً. ما قد تفعله العملات الرقمية فعلاً هو فصل شيئين كانا يُعاملان كما لو كانا يجب أن يسيرا معاً: شفافية التسوية وشفافية التنفيذ.
البلوكتشين يمكنها إثبات أن صفقة حدثت بشكل عام، ونقل الأصول، والسماح لتلك الأصول بالتحرك عبر بنية تحتية قابلة للبرمجة دون اشتراط أن تكون خوارزمية تسعير صانع السوق عامة. طبقة التسوية يمكن أن تكون مفتوحة بينما طبقة التنفيذ تحتوي على شركات خاصة تتنافس مع بعضها.
هناك سبب اقتصادي لفعل هذا. صانعو الأسواق المحترفون الذين يستطيعون حماية أنفسهم من الأسعار القديمة والمتداولين الذين يستغلون العروض القديمة لا يجب عليهم بناء تلك الخسائر في كل سعر يقدمونه للمستخدمين العاديين. معلومات أفضل وإعادة تسعير أسرع يمكن أن تجعل التداول ضد تاجر خاص أرخص من مجمع عام بالكامل.
المقايضة تنتقل إلى مكان آخر. إذا توقف المستخدمون عن اختيار المنصات وبدأوا باختيار الموجّهات، يكتسب الموجّه تأثيراً أكبر بكثير على السوق. هو يقرر أي شركات يُسمح لها بالمنافسة، وأي مصادر سيولة تتلقى الطلب، وما المعلومات التي ترافقه، وكيف تتم مقارنة العروض، وكيف تصل الصفقات إلى البلوكتشين.
شرح سولانا نفسه لصانعي الأسواق المخصصين حدد عدة نسخ من هذه المشكلة. الكود يمكن أن يكون مغلقاً، والانضمام عبر المجمعات يتطلب إذناً، والمستخدمون لا يستطيعون دائماً التحقق بشكل مستقل من لماذا فاز صانع سوق معين عندما يقدم عدة منهم أسعاراً متكافئة. البلوكتشين يمكنها إظهار الصفقة التي حدثت دون إظهار المنافسة الكاملة التي حدثت قبلها.
هذا يصبح أكثر أهمية عندما يبدأ صنع السوق وتوجيه الطلبات وتوصيل الصفقات وبناء الكتل بالتلامس مع بعضها. Blockworks Research فحصت العلاقة بين HumidiFi ونظام هبوط الصفقات Nozomi وباني الكتل Harmonic، وكلها مرتبطة بـ Temporal، ووجدت فترات وصلت فيها تحديثات أسعار HumidiFi إلى مدققي Harmonic أولاً أكثر بكثير من إعدادات أخرى. الميزة اختفت لاحقاً.
الحادثة أكثر إثارة كمعاينة لنقاش هيكل سوق التمويل اللامركزي القادم من كونها ادعاءً: عندما تستطيع عدة طبقات التأثير على التنفيذ، ما الذي يعتبر بالضبط أفضل تنفيذ على بلوكتشين؟
التمويل التقليدي أمضى عقوداً يكتب قواعد حول نسخ من هذه المشكلة. أفضل تنفيذ، وتوجيه الطلبات، والوصول إلى السوق، وأولوية العروض، والصراعات بين الوسطاء والتجار كلها موجودة لأن المكان الذي يضغط فيه المستثمر على “شراء” هو فقط بداية الصفقة. التمويل اللامركزي يعيد اكتشاف بعض هذا التعقيد بينما يعيد بناء النظام من قطع مختلفة.
الفرق هو أن بعض القطع التي كانت تاريخياً تعيش داخل نفس المؤسسة المالية يمكن الآن فصلها ووضعها على شبكات عامة. هذا يجعل السوق أكثر قابلية للفحص في بعض الأماكن وأقل قابلية للفحص في أخرى، وهي نتيجة أكثر إثارة بكثير من مجرد إعلانه أكثر أو أقل شفافية.
لا شيء من هذا يعني أن المجمع الآلي الأصلي يختفي. ضعفه هو أيضاً سبب بقائه على الأرجح.
صانعو الأسواق المحترفون يعملون بأفضل شكل عندما تكون لديهم فكرة عن قيمة الأصل. SOL لديها أسواق عميقة في مكان آخر؛ آبل لديها بورصة؛ سندات الخزانة لديها سعر مرجعي. شركات التداول يمكنها النظر إلى تلك الأسواق، وحساب قيمة، والاحتفاظ بمخزون، والتسعير حولها.
الآن تخيل أن شخصاً أنشأ رمز X في الثالثة صباحاً. قد لا يكون هناك سوق خارجي عميق، ولا سعر مرجعي موثوق، ولا شركة محترفة مستعدة لتخزينه. قبل أن يتمكن أي شخص من صنع سوق متطور، يحتاج الأصل إلى سوق على الإطلاق. المجمعات العامة لا تحتاج أن تعرف قيمة رمز X: شخص ما يوفر رمز X وUSDC، ويبدأ التداول.
لهذا بيانات DWF أكثر إثارة كدليل على عملية فرز من كونها دليلاً على أن تصميماً يحل محل آخر. السيولة الاحترافية تعمل بشكل جيد خاصة للأصول الراسخة ذات الأسواق المرجعية العميقة. المجمعات التقليدية تحتفظ بميزتها في الذيل الطويل، حيث إنشاء السوق بدون إذن أكثر قيمة من تقليص أجزاء من نقطة مئوية من التنفيذ.
التمويل المرمز يمكن أن ينقسم على نفس الخط. أسهم آبل، وسندات الخزانة، وSOL، وETH، وغيرها من الأصول كثيفة التداول هي أرضية طبيعية لتجار متطورين يتنافسون خلف الموجّهات. الأصول بدون أسواق خارجية ناضجة قد لا تزال تعتمد على مجمعات عامة مستعدة لتداول أي شيء يودعه أي شخص.
العملات الرقمية بدأت بوعد ثقافي أكبر بكثير: البرمجيات ستزيل الوسيط المالي. لكن أسواق التداول لديها الآن تنتج إجابة أكثر تعقيداً. بعض الوسطاء كانوا منتجات بنية تحتية قديمة، بينما آخرون موجودون لأن شخصاً ما لا يزال عليه تسعير المخاطر، والاحتفاظ بالمخزون، والاستعداد للتداول.
تقنية البلوكتشين لا يجب أن تلغي هذا الدور لإعادة تشكيل السوق حوله. المسارات يمكن أن تكون عامة، والتسوية يمكن أن تكون قابلة للفحص، والأصول يمكن أن تتحرك بين التطبيقات بدلاً من أن تكون محصورة داخل مؤسسة واحدة، والتجار المحترفون يمكنهم التنافس على نفس الطلب دون امتلاك البنية التحتية تحته. الشخص الذي يضغط على “تبديل” قد لا يعرف أبداً من فاز.
البورصة المستقبلية قد تكون بلوكتشين يمكن للجميع فحصها، ملفوفة حول مكتب تداول لا يكاد أي شخص يراه.
الأسئلة الشائعة
ما هو صانع السوق المخصص (propAMM) ولماذا أصبح مهماً؟
صانع السوق المخصص هو شركة تداول محترفة تستخدم أموالها الخاصة وبرمجياتها لتقديم أسعار في التداولات الرقمية. بدلاً من الاعتماد على مجمعات عامة يودع فيها آلاف المستخدمين، الشركة توفر السيولة بنفسها وتحدث أسعارها باستمرار. أصبح مهماً لأنه يقدم أسعاراً أفضل وتنفيذاً أسرع في الأصول الكبيرة، ويمثل الآن نسبة كبيرة من التداولات على منصات مثل جوبيتر.
كيف يختلف التمويل اللامركزي الجديد عن القديم؟
التمويل اللامركزي القديم كان يقوم على مجمعات عامة مفتوحة للجميع، حيث يمكن لأي شخص رؤية الكود وإيداع الأموال والتداول. الجديد يستخدم موجّهات ذكية تختار أفضل مصدر للسيولة تلقائياً، بما في ذلك صانعو أسواق محترفون. المستخدم لم يعد يختار السوق بنفسه، بل يخبر النظام بما يريد وهو يجد أفضل مسار. هذا يشبه كيفية عمل الوسطاء في الأسواق التقليدية.
ماذا يعني هذا لمستقبل الأسواق المالية الرقمية؟
مع دخول شركات مثل ناسداك وبورصة لندن وروبن هود إلى الترميز، السؤال المهم هو أي هيكل سوق ستستخدم هذه الأصول. الأصول الراسخة مثل الأسهم الكبيرة والسندات تميل نحو صانعي أسواق محترفين خلف الموجّهات، بينما الأصول الجديدة والصغيرة قد تبقى في المجمعات العامة. التسوية على البلوكتشين ستبقى قابلة للفحص، لكن تفاصيل التسعير والتنفيذ قد تبقى خاصة. هذا يعني سوقاً أكثر كفاءة لكن أيضاً أكثر تعقيداً.