بلاك روك تطلق ETF لإيثريوم مع عوائد ستيكينغ لكن المستثمرين يفضلون صندوق ETHA بـ9 مليارات دولار

عندما تم إطلاق صناديق الاستثمار المتداولة للإيثيريوم في الولايات المتحدة في يوليو 2024، كان غياب خاصية “ستيكينغ” واحدًا من أكبر عيوبها. المستثمرون الذين اشتروا هذه الصناديق حصلوا على تعرض لسعر ETH لكنهم خسروا المكافآت التي يحصل عليها من يشارك بعملاته في تأمين شبكة إيثيريوم.
في ذلك الوقت، توقع محللو جي بي مورغان طلبًا أضعف من صناديق بيتكوين لهذا السبب. كما رأى باحثو BitMEX أن المستثمرين المؤسسيين قد يجدون المنتجات بدون ستيكينغ أقل جاذبية، بينما قدّرت Galaxy Digital أن التخلي عن الستيكينغ يمثل تكلفة فرصة كبيرة لمستثمري الصناديق.
الآن، تقدم BlackRock اختبارًا مبكرًا لهذه الفكرة.
صندوق iShares Ethereum Trust ETF (ETHA) يوفر تعرضًا مباشرًا للإيثيريوم بدون ستيكينغ. أما الصندوق الأحدث iShares Staked Ethereum Trust ETF (ETHB) فيقوم بستيكينغ جزء من حيازاته ويوزع جزءًا من الدخل الناتج على المساهمين.
حتى الآن، لم تغير إضافة العائد ترتيب الصناديق.
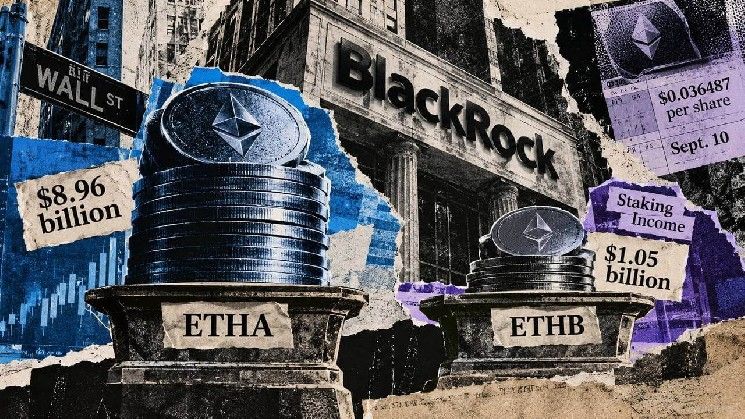
وفقًا لبيانات صناديق BlackRock، بلغ صافي أصول ETHA حوالي 8.96 مليار دولار في 11 سبتمبر، مقارنة بنحو 1.05 مليار دولار لصندوق ETHB.
الفرق أكبر في التداول بالسوق الثانوي: حقق ETHA حوالي 1.86 مليار دولار من حجم تداول الأسهم في ذلك اليوم، أي حوالي 30 ضعف الـ 61.8 مليون دولار لصندوق ETHB.
ETHB يدفع أيضًا للمستثمرين. أعلن الصندوق عن توزيعات بقيمة 0.036487 دولار للسهم تُدفع في 10 سبتمبر بعد أن بدأ يحقق مكافآت الستيكينغ في مايو.
ومع ذلك، جذب ETHA تدفقات صافية بقيمة 148.8 مليون دولار في 11 سبتمبر، مقارنة بـ 18.3 مليون دولار لصندوق ETHB، وفقًا لبيانات Farside Investors.
هذه المقارنة لها قيود مهمة. ETHA لديه وقت أطول بكثير لتجميع الأصول وعلاقات التداول وتبني المؤسسات، بينما ETHB لا يزال يبني سجله. قاعدة أصوله التي تبلغ حوالي مليار دولار تمثل طلبًا كبيرًا لمنتج جديد.
ومع ذلك، فإن استمرار التدفقات إلى ETHA بعد توفر دخل الستيكينغ يتحدى الفكرة القوية بأن غياب العائد كان القيد الرئيسي على الطلب على صناديق الإيثيريوم.
الستيكينغ يزيل عقبة واحدة، لكن ليس تفوق ETHA المبكر
ETHB يزيل الكثير من مشكلة تكلفة الفرصة التي شكلت الانتقادات لهيكل صندوق الإيثيريوم الأصلي. لكنه لا يستطيع على الفور تكرار السيولة التي جمعها ETHA منذ أن أصبح واحدًا من أول صناديق الإيثيريوم الفورية في الولايات المتحدة.
أفادت BlackRock بفارق سعر عرض وطلب متوسط لمدة 30 يومًا بنسبة 0.05% لصندوق ETHA حتى 11 سبتمبر، مقارنة بـ 0.06% لصندوق ETHB. الفرق صغير، لكن التفاوت الأكبر بكثير في نشاط التداول يمنح المؤسسات قدرة أكبر على الدخول والخروج من مراكز ETHA الكبيرة.
التدفقات اليومية لم تظهر بعد تحولًا مستمرًا نحو منتج الستيكينغ.
كلا الصندوقين لم يسجلا تدفقات صافية في 8 سبتمبر وجذبا رأس المال في 9 سبتمبر. تعرض ETHA لتدفق خارج في 10 سبتمبر بينما gained ETHB أصولًا، لكن كليهما عاد إلى التدفقات الداخلة في اليوم التالي، مع جذب ETHA لأموال أكثر بكثير.
هذه التحركات لا يمكنها تحديد ما إذا كان المستثمرون الأفراد ينتقلون بين المنتجات. بيانات تدفقات الصناديق تحدد الإنشاءات والاستردادات على مستوى الصندوق لكنها لا تكشف ما إذا كان مستثمر يبيع ETHA ثم يستخدم العائدات لشراء ETHB.
هذا التمييز مهم إذا غير الستيكينغ التوازن التنافسي في النهاية. فترة مستمرة من إنشاءات ETHB مصحوبة باستردادات ETHA ستوفر دليلًا أقوى على أن المستثمرين يتبادلون بنشاط التعرض البسيط مقابل التعرض الذي يحمل عائدًا.
العائد يجلب تكاليف وطبقة إضافية من إدارة السيولة
الستيكينغ يمنح ETHB أيضًا هيكلًا اقتصاديًا أكثر تعقيدًا من مجرد إضافة عائد إلى ETHA.
حوالي 75.85% من إيثيريوم ETHB تم تصنيفها كمدعومة بالستيكينغ حتى 10 سبتمبر، بينما بقي حوالي 24.15% بدون ستيكينغ. الجزء غير المدعوم يوفر سيولة لعمليات الصندوق والاستردادات دون الحاجة إلى انتظار BlackRock لخروج الإيثيريوم من عملية الستيكينغ في إيثيريوم.
يواجه المستثمرون أيضًا طبقتين منفصلتين من الرسوم.
يحمل ETHB رسمًا سنويًا قياسيًا للراعي بنسبة 0.25%، نفس المعدل الرئيسي لصندوق ETHA، رغم أن إعفاءً مؤقتًا يخفض الرسم إلى 0.12% على أول 2.5 مليار دولار من الأصول لمدة 12 شهرًا بدءًا من 12 مارس.
مكافآت الستيكينغ تحمل رسمًا آخر. ملحق نشرة الإصدار من أبريل يحدد إجمالي رسم الستيكينغ بنسبة 10% من إجمالي عائد الستيكينغ، انخفاضًا من 18% سابقًا.
الرسوم تنطبق على قواعد مختلفة. رسم الراعي يُفرض على أصول الصندوق، بينما رسم الستيكينغ يُخصم من المكافآت الناتجة عن المشاركة في شبكة إثبات الحصة في إيثيريوم.
التوزيعات أيضًا مشروطة، وليست عائدًا ثابتًا. يمكن لـ BlackRock النظر في عائد الستيكينغ المستلم والمتطلبات القانونية والاحتياجات التشغيلية والسيولة للصندوق عند تحديد المدفوعات.
الهيكل يقدم اعتبارات إضافية للاسترداد. في ظروف الضغط، تسمح نشرة إصدار ETHB بتسوية مؤجلة أو استرداد نقدي فقط عندما تجعل أوقات خروج الستيكينغ أو السيولة المتاحة التسوية العادية أكثر صعوبة.
هذه المقايضات تضع فرضية الستيكينغ في اختبار أصعب من مجرد ما إذا كان المستثمرون يحبون الحصول على دخل إضافي.
يجب أن يحقق ETHB قيمة كافية بعد الرسوم لإقناع المستثمرين باختيار مركبة أصغر وأقل تداولًا على حساب صندوق قائم لديه ما يقرب من 9 مليارات دولار من الأصول.
الإشارة التالية ستكون ما إذا كان ETHB قادرًا على تحويل ميزة التوزيعات إلى إنشاءات مستمرة بدلًا من طلب متقطع حول المدفوعات. إذا حدث ذلك بينما يبدأ ETHA في فقدان الأصول، فستحصل فرضية الستيكينغ على دعم أقوى.
حتى ذلك الحين، يمكن لـ BlackRock الاستفادة من كلا التفضيلين: المستثمرون الذين يفضلون سيولة ETHA الراسخة وأولئك المستعدون لقبول تعقيد إضافي لكسب دخل الستيكينغ من خلال ETHB.
الأسئلة الشائعة
ما الفرق بين ETHA وETHB؟
ETHA يوفر تعرضًا مباشرًا لسعر الإيثيريوم بدون ستيكينغ. ETHB يقوم بستيكينغ جزء من أصوله ويوزع جزءًا من العائد على المستثمرين.
هل يفضل المستثمرون صناديق الإيثيريوم مع الستيكينغ؟
حتى الآن، لا. صندوق ETHA بدون ستيكينغ لا يزال يجذب أموالًا أكثر بكثير من ETHB، رغم أن ETHB يقدم توزيعات نقدية.
لماذا لا يزال ETHA متفوقًا؟
لأنه متاح منذ وقت أطول، لديه سيولة أعلى بكثير، وعلاقات تداول أقوى مع المؤسسات. الستيكينغ يزيل عيبًا واحدًا لكنه لا يلغي تفوق ETHA المبكر.